LAS JUNTAS GENERALES DE BIZKAIA APROBARÁN UN CAMBIO NORMATIVO PARA QUE LAS EMPRESAS ABONEN TASAS MUNICIPALES POR LAS INSTALACIONES DE TELEFONÍA MÓVIL

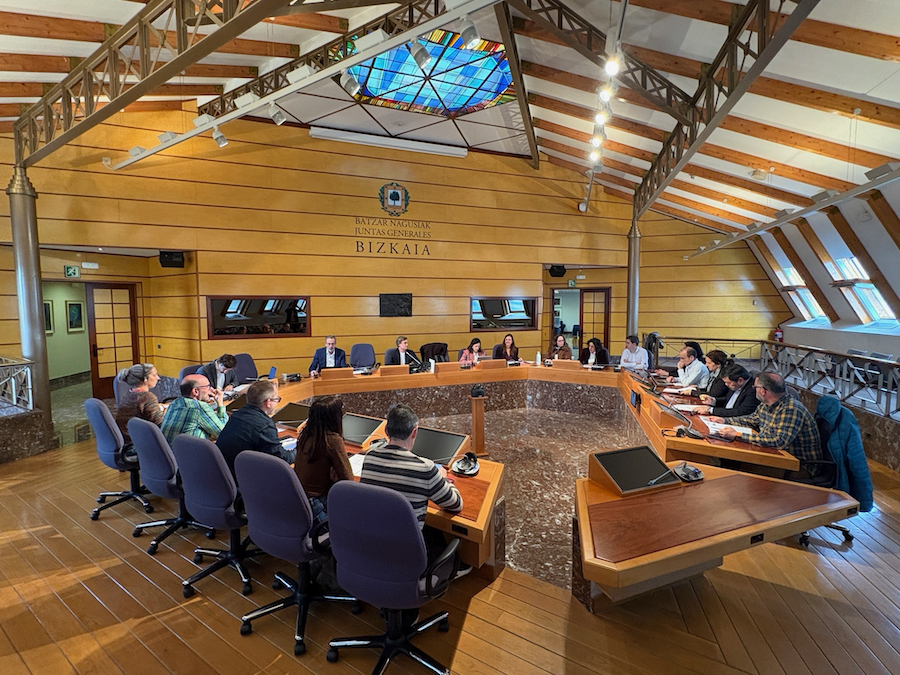
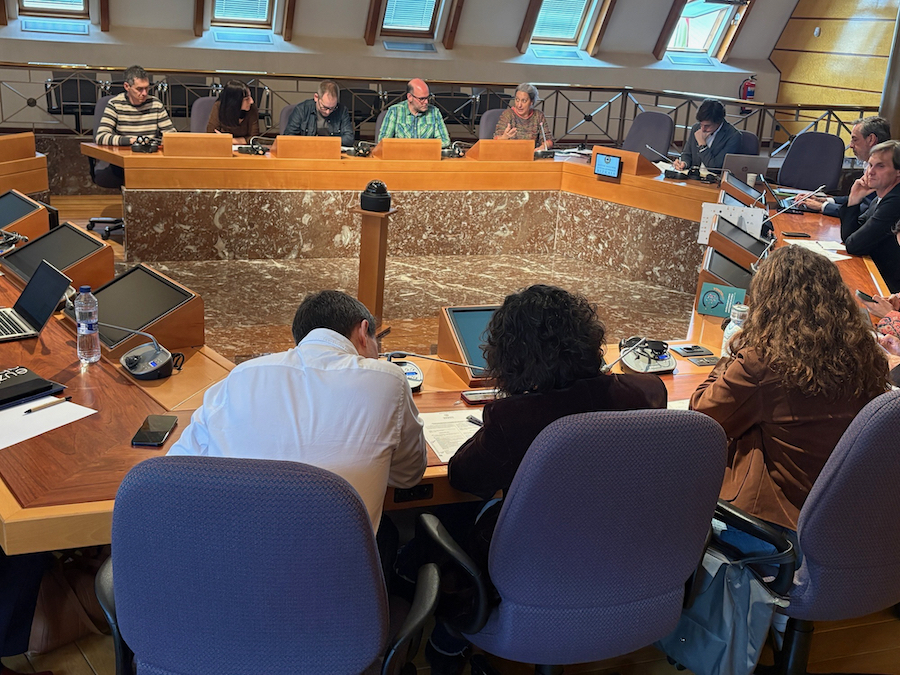
- La modificación de la Norma Foral de Haciendas Locales, que ha sido acordado hoy en comisión, busca eliminar el privilegio fiscal de las operadoras móviles y fortalecer la autonomía financiera de los ayuntamientos.
- Las Juntas Generales piden un estudio integral a la Diputación sobre el efecto de las deducciones en el Impuesto sobre Sociedades.
(Bilbao, 11 de marzo de 2026). Las Juntas Generales de Bizkaia avanzan en la tramitación de una modificación de la Norma Foral 9/2005, de 16 de diciembre, de Haciendas Locales, destinada a suprimir la exención del pago de tasas municipales por el uso del dominio público a las empresas de telefonía móvil. Esta reforma permitirá a los ayuntamientos del territorio histórico gravar a las operadoras por el aprovechamiento del suelo, subsuelo y vuelo de las vías públicas. El dictamen ha sido aprobado por todos los grupos junteros a excepción del grupo Popular Vizcaíno que se ha abstenido.
La iniciativa normativa ha partido de una propuesta de la apoderada Eneritz de Madariaga Martín, del grupo Mixto-Elkarrekin Bizkaia, quien ha denunciado la "situación de privilegio" de la que disfrutan actualmente las compañías de telefonía móvil frente a otros servicios básicos como el agua o la electricidad. Según ha expuesto la proponente, este sector factura miles de millones de euros anuales sin contribuir económicamente por el uso privativo del espacio público en la mayoría de los municipios de Bizkaia.
Para garantizar el éxito de la norma, los grupos Nacionalistas Vascos y Socialistas Vascos han presentado dos enmiendas dirigidas a fortalecer el "armazón normativo" del texto y evitar posibles litigios judiciales. Ainhoa Pielo Muguruza, en representación de Nacionalistas Vascos, ha destacado que la reforma protege el principio de autonomía local y la suficiencia financiera de las entidades locales, eliminando las trabas legales que impedían a los ayuntamientos aplicar estos gravámenes con seguridad jurídica.
Por su parte, el representante del grupo juntero Socialistas Vascos, Alberto Álvarez Castrejón, ha subrayado que la nueva redacción alinea la normativa vizcaína con la jurisprudencia del Tribunal Supremo y del Tribunal de Justicia de la Unión Europea. Asimismo, ha remarcado que la iniciativa es un ejemplo de “cómo propuestas de la oposición pueden ser mejoradas técnicamente para reforzar la financiación de los servicios públicos sin cargar la espalda de la ciudadanía”.
La normativa establece un régimen de cuantificación especial que permitirá fijar la tasa en un 1,5% de los ingresos brutos que las operadoras obtengan anualmente en cada término municipal. Un aspecto fundamental de la reforma es la prohibición explícita de que las empresas repercutan el importe de esta tasa a las personas usuarias finales de los servicios. De Madariaga ha recordado que la aplicación de esta tasa corresponderá a los ayuntamientos y que pueden elegir entre este modelo u otro distinto de cuantificación como ya sucede en Barakaldo, Donostia o Vitoria-Gasteiz.
ESTUDIO INTEGRAL SOBRE LAS DEDUCCIONES DEL IMPUESTO DE SOCIEDADES
En otro punto del orden del día de la comisión de Hacienda y Finanzas, se ha aprobado una proposición no de norma que insta a la Diputación Foral a realizar un estudio integral sobre las deducciones fiscales vigentes en el Impuesto sobre Sociedades. La iniciativa, presentada y defendida por la portavoz del grupo Mixto-Elkarrekin Bizkaia, Eneritz de Madariaga Martín, tiene como objetivo principal evaluar con rigor y datos el impacto real de estos incentivos en la economía y la sociedad del territorio. La iniciativa ha sido aprobada por unanimidad.
Durante la defensa de la propuesta, De Madariaga Martín ha destacado que el Impuesto sobre Sociedades es una "pieza clave" para garantizar que las empresas contribuyan de manera justa al sostenimiento de los servicios públicos. La portavoz del grupo morado ha argumentado que, dado que las deducciones suponen una renuncia fiscal de recursos públicos, es imperativo acreditar si realmente cumplen la función para la que fueron creadas. "Debemos poder evaluar su impacto real y su utilidad social; no se trata solo de cuánto cuesta la deducción, sino de saber quién se beneficia y qué resultados genera", ha señalado.
El estudio aprobado deberá analizar si estas medidas fiscales están cumpliendo objetivos estratégicos como la creación de empleo estable y de calidad, el fomento de la investigación, el desarrollo y la innovación (I+D+i) y la transición energética. Asimismo, la investigación deberá incorporar un análisis sobre la distribución de dichas deducciones en función de la tipología y tamaño de las empresas, para verificar si estos incentivos son accesibles para todo el tejido empresarial o si se concentran en grandes corporaciones con mayor capacidad de planificación fiscal.
El mandato de las Juntas establece que la Diputación deberá presentar los resultados de este análisis ante la Cámara a lo largo de 2026. Este diagnóstico servirá como base para facilitar un debate político y, en caso de que los resultados así lo aconsejen, proceder a una revisión de las deducciones bajo criterios de justicia fiscal, equidad, eficacia social y reactivación económica.
